

政治経済学者 植草一秀
11月6日に発表された10月米国雇用統計で非農業部門雇用者数が16.5万人増加した。市場予想の6.5万人増を大幅に上回った。失業率は前月比0.1%ポイント低下して4.1%になった。平均時給は前月比+0.4%、前年比+3.1%となった。市場予想は前月比+0.3%、前年比+2.9%だった。
他方、10月14日に発表された9月の米国消費者物価指数(総合指数)上昇率は8月の前年比+3.4%から前年比+3.7%に上昇。食品とエネルギーを除くコア指数は8月の前年比+2.4%から前年比+2.6%に上昇した。
10月のFOMC(連邦公開市場委員会)では利上げが見送られたが12月9日の次回FOMCでは利上げが決定される可能性が高い。景気の基調が強く、インフレ率上昇の傾向が示されているからだ。米国の短期政策金利FFレート誘導目標は4.0~4.25%に引き上げられることになる。
日本銀行は2024年央まで短期政策金利をゼロ水準に据え置いた。「異次元金融緩和」、「インフレ誘導」、「円安誘導」の旗が掲げられて超金融緩和政策が実行された。この金融政策運営の誤りが鮮明になっている。日銀総裁が黒田東彦氏から植田和男氏に交代して初めて日銀の政策修正が実現した。それでも、日本の短期政策金利はようやく1.25%の水準に引き上げられただけ。
米国のFFレートは4.25%水準に引き上げられる。日米の短期金利差が3%に拡大する。本年9月の日本の消費者物価指数上昇率は前年比+2.1%。インフレ率は米国が日本よりも1.6%ポイント高い。したがって、米国の実質短期金利は日本の実質短期金利よりも1.4%ポイント高い。米国の実質短期金利が日本よりも高いことが円からドルへの資金流出を生み、ドル高=円安をもたらしてきた。その日本円の水準は文字通り「日本円大暴落」という状況にある。
為替レートの正確な水準を示すのが「実質実効レート」。インフレの影響を調整している。その日本円の実質実効レートが大暴落水準にある。日本円の実質実効レートは1970年水準を下回る。
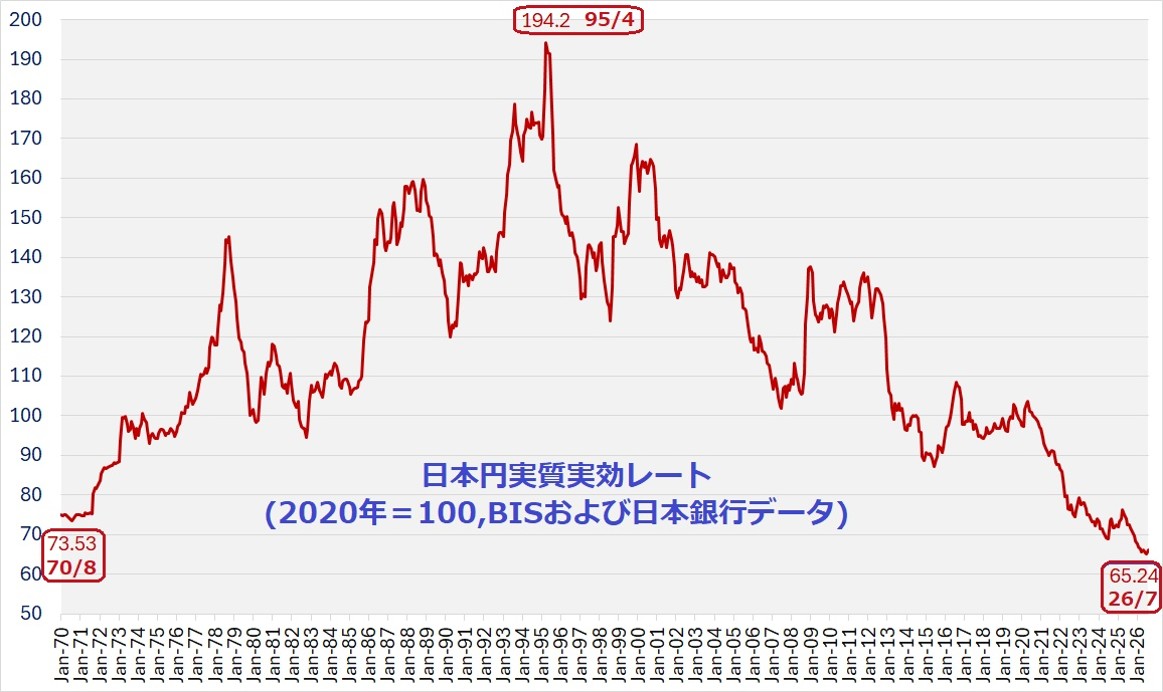
1ドル=360円時代の日本円よりも、いまの日本円が弱い。円が暴落すると日本国民は甚大な被害を蒙る。日本国民の所得と資産をグローバルスタンダードで評価するにはドル換算することが必要。ドル換算の日本国民の所得と資産が激減している。だから、海外に旅行に出ても満足に買い物もできない。
私たちの生活では食品も燃料も輸入品に頼らざるを得ない。その輸入品の価格が暴騰している。逆に外国人にとって日本は天国。日本に来ればすべてのモノ・サービス・資産が半値で買える。日本全体が半値売り尽くしセールの状況に置かれている。最大の問題は日本の優良資産が外国資本に買い占められていること。日本全体が外国資本に乗っ取られつつある。これが最大の経済安全保障問題。
高市早苗氏は岸田内閣で経済安全保障担当相の地位にあった。しかし、高市氏から円暴落のリスクについて警告が発せられたことがない。経済安全保障担当相として真っ先に取り組むべき課題は円暴落の是正だった。しかし、高市氏は完全に無策だった。首相になってからも日銀の利上げを阻止することに力を注いできた。本人が勉強不足であると言えるし、意見を聞く周辺のエコノミストに能力がないことも影響していると考えられる。
直近10年間の日米欧の短期政策金利を比較すると事実関係が鮮明になる。
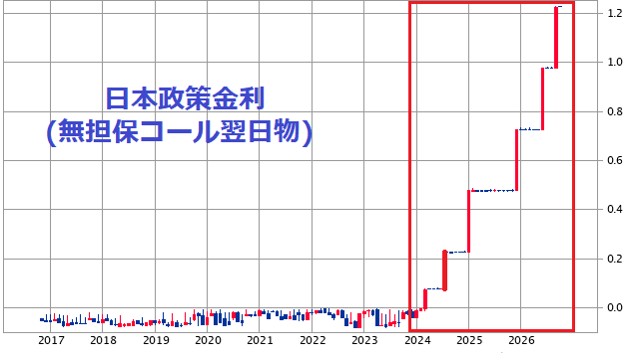
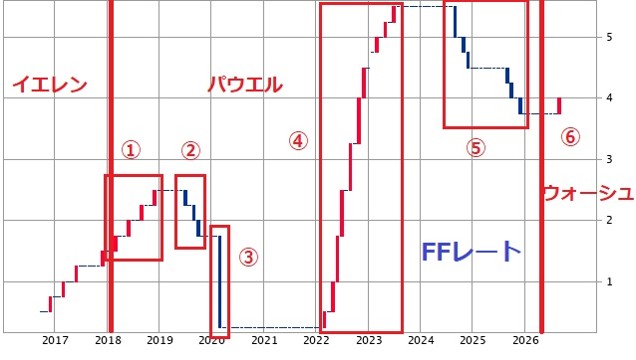
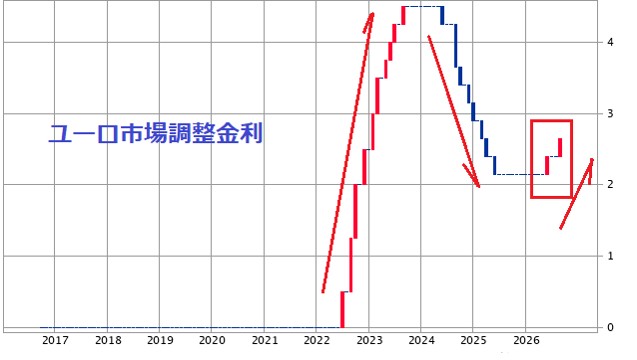
日本だけが短期金利をゼロに張り付けたままにして日本円を暴落させた。この政策失態の責任を問うことが必要だ。
12月のFOMCでFRBが利上げを決定するとき、日銀は並行して利上げを決定するしかない。米国が利上げを決定し、日本が政策金利を据え置けば、日本円がさらに下落する。これ以上の円安は許されない。
円安がもたらす影響が三つある。第一は日本が外資に乗っ取られること。これがもっとも深刻な問題だ。第二は円安でインフレが加速すること。第三は円安で輸出製造業の輸出が好調になること。
インフレになって喜ぶのは借金をしている者と賃金を支払う者。インフレは借金の実質価値を減少させる。税収が50兆円で借金が1,000兆円だと借金は税収20年分。インフレになると税収が増える。物価が10倍になれば税収は500兆円になるだろう。しかし、借金の名目金額は不変だから、このとき借金は税収2年分になる。借金が棒引きされる。
また、インフレになると賃金の実質価値が減る。労働者は打撃を受けるが賃金を支払う資本家は笑いが止まらない。日銀に金利を引き上げさせず、インフレを誘導して、円暴落を生み出す。このとき、政府と企業は拍手喝采だ。とりわけ、輸出製造業は政府のインフレ誘導、円暴落誘導に表彰状を送るだろう。こちらの勢力が円安誘導、インフレ誘導、利上げ阻止に加担する。
高市首相の周辺にこの種の輩(やから)が群がっている。日本円が暴落して、日本が外国資本に乗っ取られているのに何もしない。円安是正の金利引き上げに批判を展開する。外国資本勢力に操られているとしか考えられない。
通貨の暴落は日本の国際評価の暴落を意味する。日本の資金拠出の価値が円暴落に連動して暴落している。日本が世界から相手にされない状況が強まっている。日本の力を取り戻すとは、日本円の力を取り戻すということ。円高になれば外資が日本を占領することは困難になる。円高は日本を守る最重要の防波堤である。
ベッセント財務長官が円高を求め始めた。その真意は外資の出口戦略にあると考えられる。外資はしこたま日本資産を買い占めた。最後にこれを高値で売り抜けて利益を確定する。最後の最後で円高になると対日投資の利回りは跳ね上がる。外資の出口戦略に合わせてベッセント財務長官が円高誘導を求め始めたと見るべきだ。
米国の身勝手が鮮明だが、円高誘導は日本の国策として適正なもの。日銀利上げで円高を誘導する政策に躊躇するべきでない。その際、日本政府が断行するべきことがある。日本政府が保有する米国国債の売却。日本政府は9,000億ドルの米国国債を保有する。購入時の為替レートは平均すれば1ドル=100円程度だろう。1ドル=160円で全額売却すれば54兆円の為替差益を実現できる。
これを断行するべきだ。米国は日本政府の保有米国国債売却を阻止しようとする。しかし、日本政府が保有する米国国債の処分について内政干渉されるいわれはない。米国は日本から資金を「借りた」のではなく、日本に「上納させた」と考えている。だから、日本政府の保有米国国債売却を許さないのだ。
高市内閣の行動を見ると、日本国民の利益のために動いていないことが鮮明だ。高市首相は米国に媚びる。自分の利益になるからで、国民の不利益については考慮する形跡もない。
<プロフィール>
植草一秀(うえくさ・かずひで)
 1960年、東京都生まれ。東京大学経済学部卒。大蔵事務官、京都大学助教授、米スタンフォード大学フーバー研究所客員フェロー、早稲田大学大学院教授などを経て、現在、スリーネーションズリサーチ(株)代表取締役、ガーベラの風(オールジャパン平和と共生)運営委員。事実無根の冤罪事案による人物破壊工作にひるむことなく言論活動を継続。経済金融情勢分析情報誌刊行の傍ら「誰もが笑顔で生きてゆける社会」を実現する『ガーベラ革命』を提唱。人気政治ブログ&メルマガ「植草一秀の『知られざる真実』」で多数の読者を獲得している。1998年日本経済新聞社アナリストランキング・エコノミスト部門第1位。2002年度第23回石橋湛山賞(『現代日本経済政策論』岩波書店)受賞。著書多数。
HP:https://uekusa-tri.co.jp
ブ ロ グ「植草一秀の『知られざる真実』」
メルマガ版「植草一秀の『知られざる真実』」
関連キーワード
関連記事