

2026年の米中間選挙で民主党が上下両院の多数を握る見通しとなり、27年1月から米国は「大統領=共和党、議会両院=民主党」の分割政府に入る。だが、議会が民主党になったからといって、トランプ政権の通商・外交政策が一気に反転するわけではない。
今後2年間の基本形は、国内立法では膠着が強まり、トランプ大統領は拒否権や大統領令、関税、制裁、首脳外交など、議会を通さず使える権限に傾く。一方、議会は予算、人事承認、調査、召喚状で政権に対抗する構図となる。
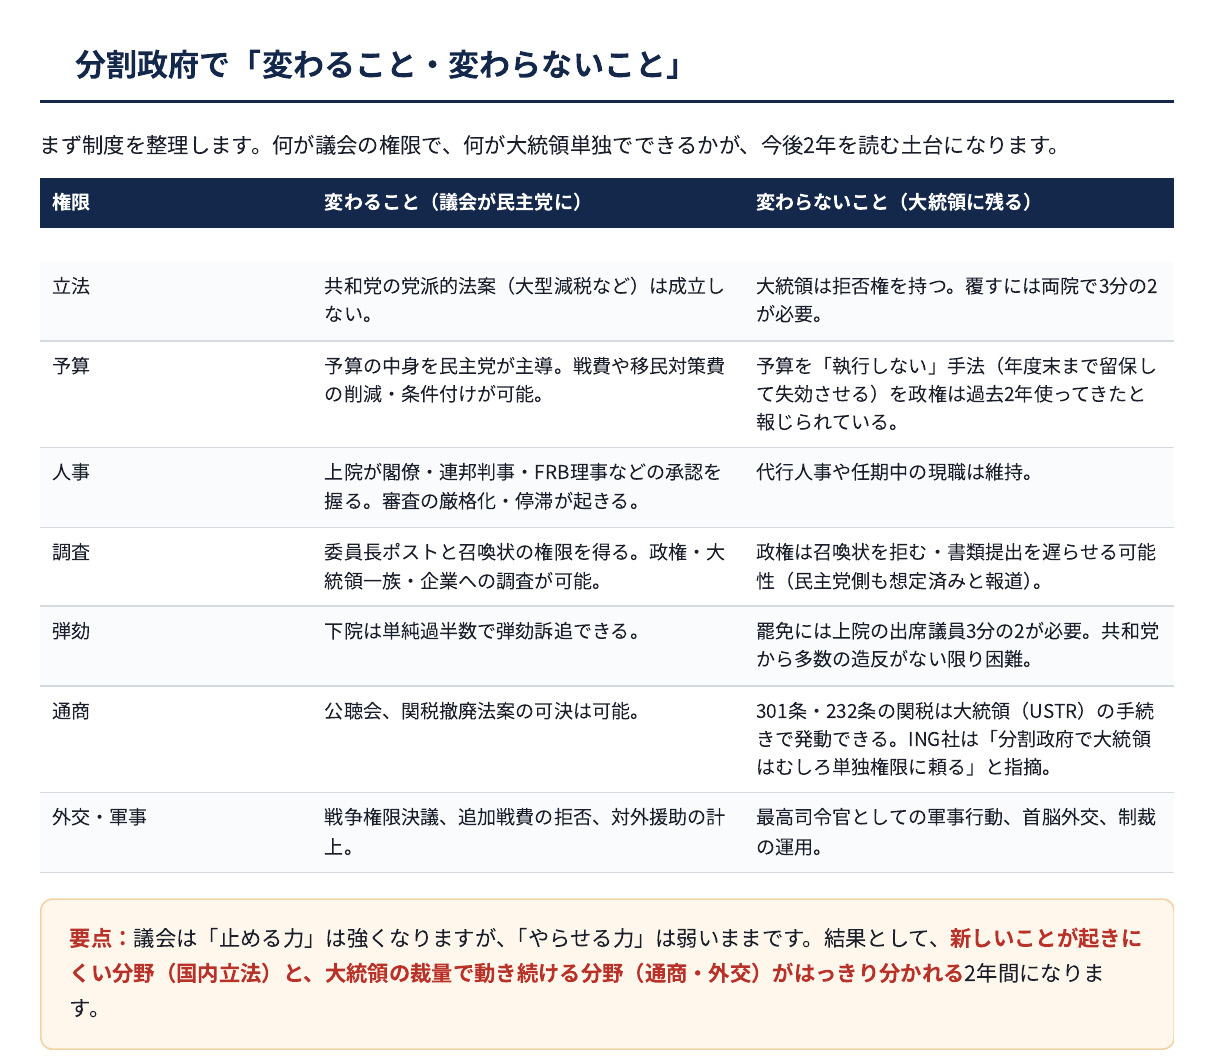
福岡・九州の経済関係者が見るべきなのは、米国の政局そのものより、この分割政府が企業経営にどう波及するかだ。今後2年間でとくに重要なのは、①関税、②為替・金利、③AI・半導体投資、④原油・エネルギー、⑤米中摩擦とレアアースの5点となる。
関税は「民主党議会」でも消えない
最大の誤解は、民主党が議会を握ればトランプ関税が撤回されるという見方だ。
民主党は関税撤廃や議会への関税権限回復を進めることができるが、成立した法案には大統領の拒否権がある。拒否権を覆すには上下両院で3分の2が必要で、民主党だけでは届かない。
しかも、現在の関税は通商法301条や232条など、大統領側が手続きを進められる枠組みに移っている。日本への301条関税は既存関税と合わせて12.5%、自動車など232条対象品は別枠で残る。米通商代表部は「過剰生産能力」を理由とする301条調査も進めており、中国、EU、韓国、ベトナムなどへの追加関税を示唆している。日本が対象となるかは現時点では不明だ。
したがって、対米取引のある企業にとっては「選挙で関税リスクが消えた」と考えるべきではない。むしろ、立法が止まるほど大統領が通商という単独権限に頼る可能性がある。
企業側では、対米輸出品や部材を品目別に分け、301条、232条のどちらが適用されるのかを確認しておく必要がある。関税は政治ニュースとして見るのではなく、自社の原価と販売価格に直結する問題として管理する段階に入っている。
円高材料は増えるが、一方向には動かない
為替では、円高方向の材料が増える。
分割政府によって大型減税や歳出拡大が通りにくくなれば、米国の財政拡張ペースは鈍る。米長期金利に低下圧力がかかれば、ドル安・円高に動きやすくなる。11月4日には米10年債利回りが4.93%まで低下した。
一方で、円高を前提に一本化するのも危険だ。イラン情勢が再び悪化して原油価格が上がればインフレ圧力が強まり、FRBが利上げを続ける可能性がある。そうなれば再びドル高・円安へ振れる。
ドル円は10月に158円前後で推移していた。円高方向の材料が増える一方、中東情勢や米金利次第では逆方向へ動く余地も大きい。
企業経営では、為替の方向を当てることより、複数の前提で収支を確認する方が現実的だ。円高と円安の双方で利益率や仕入れコストがどう変わるのかをあらかじめ把握しておく必要がある。
AI・半導体は「需要減」よりも変動拡大に注意
米議会の変化は、AI・データセンター投資にも波及する。
民主党はデータセンター向け税優遇の見直し、電力・水インフラの費用負担、周辺住民の電気料金への影響、AI規制などを議論している。両院ではすでに複数のAI・データセンター課税法案が提出されている。
ただし、全面的な建設停止が現実的な基本シナリオではない。対中競争や経済成長を重視し、AI投資に急ブレーキをかけることに慎重な議員もいる。実際に起こりやすいのは、AI需要そのものの消滅ではなく、規制や課税によって投資時期とコストが揺れることだ。
日本市場はこのニュースに敏感だ。11月4日、日経平均は取引時間中に一時3,051円76銭(4.84%)下落した。一方、同日の米国株は上昇しており、日本株、とくにAI・半導体関連株の反応の大きさが目立った。
ここで重要なのは、株価と実需を分けて見ることだ。AI規制のニュースで関連株が急落しても、設備投資計画や受注残まで同じ速度で悪化するとは限らない。
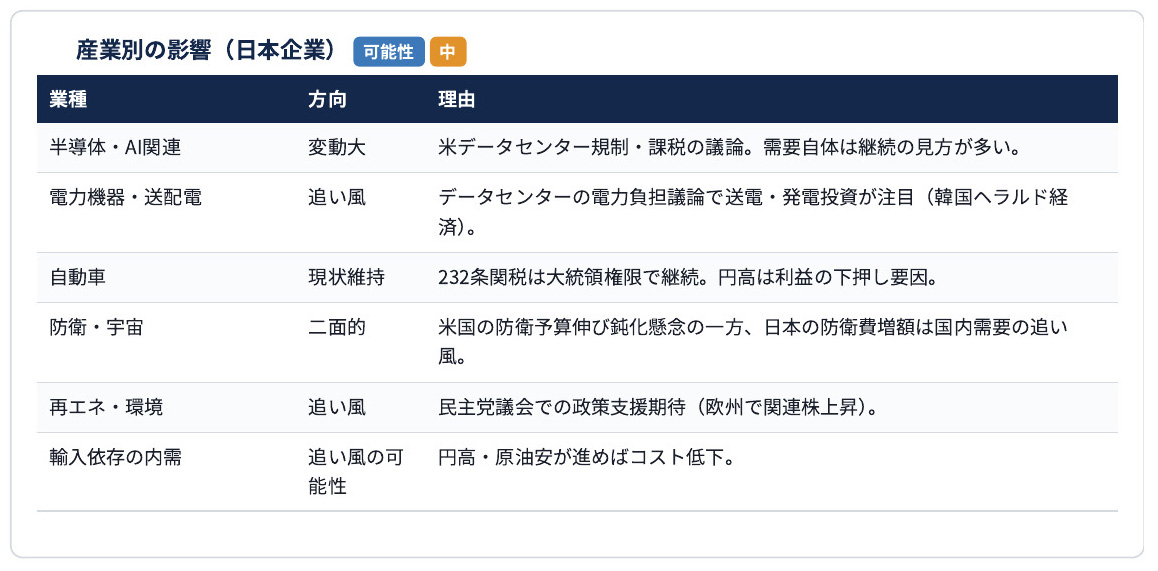
半導体・AI関連の取引先を持つ企業では、株価ではなく、顧客の設備投資計画、受注残、発注量などを確認する方が重要になる。逆に、電力機器・送配電では、データセンターの電力負担問題が新たな投資需要につながる可能性もある。
原油が電力・物流・物価を左右
米国政治の変化のうち、日本企業のコストに最も直接的に届くのがイラン情勢だ。
米国とイスラエル、イランの戦闘が続き、ホルムズ海峡は事実上の封鎖状態にある。北海ブレント原油は10月20日に一時111.99ドル、11月4日時点でも104ドル近辺だった。
民主党が議会を握れば追加戦費を認めにくくなり、中期的には戦争終結や交渉への圧力が強まる。一方、トランプ大統領が「中間選挙前にはイランを攻撃しない」としていた政治的制約は選挙後に外れた。新議会が発足する27年1月までの短期間に軍事行動が再び拡大する可能性も残る。
戦争が収束方向に向かえば原油は下がり、ガソリン、電気代、物流費の負担は軽くなる。再拡大すれば逆だ。
輸送、製造、小売、外食など、燃料や電力コストの影響が大きい企業にとっては、米議会の動向より原油価格そのものを追う方が実務的だ。
米中休戦の期限は27年1月10日
もう1つの大きな節目が米中関係だ。
米中は25年10月の釜山合意による貿易休戦を27年1月10日まで延長している。しかし、レアアース問題は未解決のままだ。
今後の米国では、大統領と議会の対中政策が二重化する可能性が高い。トランプ大統領は国内で成果を出しにくくなるほど、中国との首脳外交や農産物、航空機購入などを使った「ディール」を求めやすくなる。一方、民主党議会は対中技術輸出、半導体、供給網、台湾支援への監視を強める可能性がある。
27年1月10日の休戦期限で合意できなければ、関税とレアアース規制が再燃する恐れがある。半導体製造装置や素材、自動車などでは、中国向け輸出と重要鉱物の調達の両方が同時に影響を受ける可能性がある。
日本企業は「米中接近」と「対中監視強化」の板挟みになる。半導体製造装置・素材メーカーは米国の輸出管理の行方に左右され、日本を介さない米中間の合意にも警戒が必要になる。
防衛・宇宙、電力インフラには別の需要
米国の不確実性がすべて逆風になるわけではない。
米国は同盟国に防衛費GDP比3.5%を求めており、日本では防衛費増額の方針が続く。米議会で米国自身の防衛予算の伸びが鈍れば、同盟国への負担要求がむしろ強まる可能性もある。
日本企業にとっては、防衛・宇宙分野は米国の予算動向と日本国内の防衛費増額という2つの力が逆方向に働く。米国関連需要には不透明感が出ても、国内需要には別の動きが生じ得る。
電力機器・送配電も同様だ。AI・データセンターへの規制論は一見逆風だが、電力負担そのものが政治問題になるほど、発電・送電インフラへの投資必要性は高まる。
基本シナリオは「膠着+単独行動」
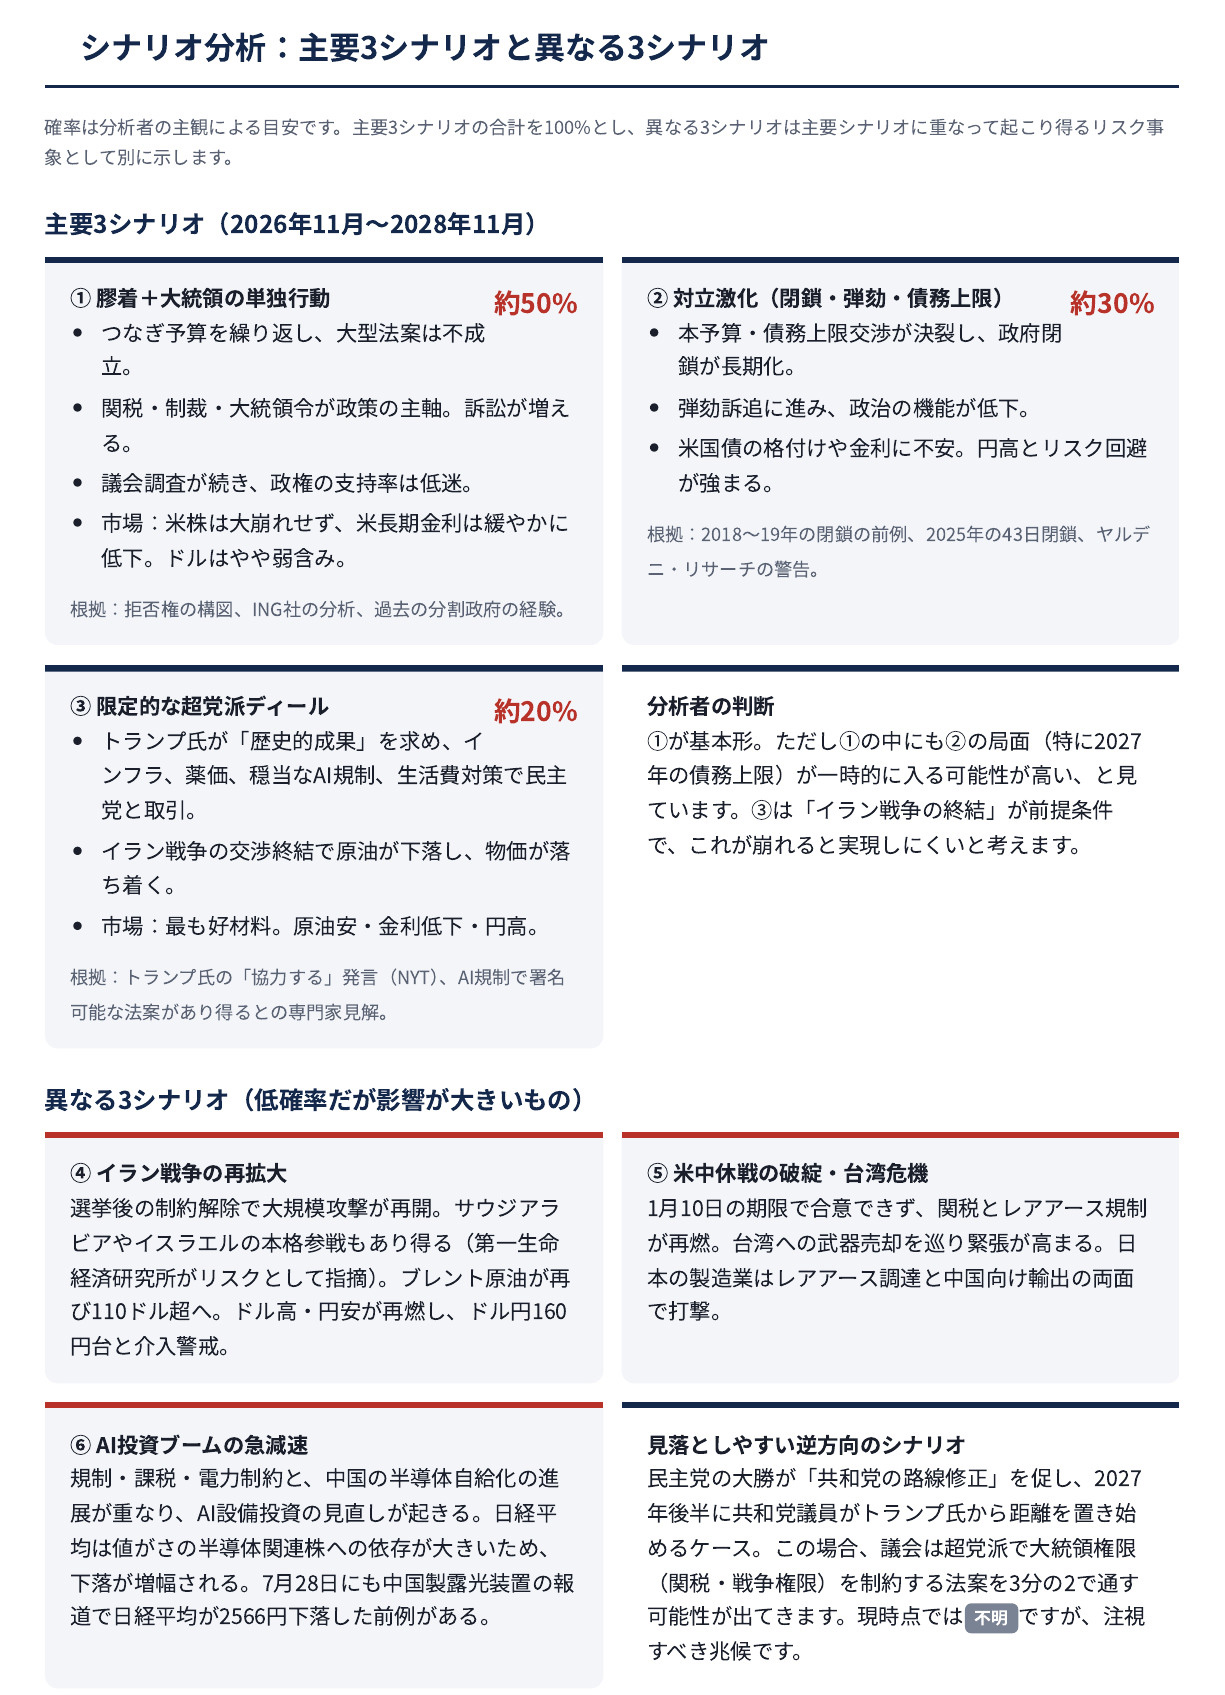
今後2年間で最も想定しやすいのは、大型法案が成立しにくいまま、つなぎ予算を繰り返し、大統領が関税、制裁、大統領令、外交で動く状態だ。
この場合、米国経済が直ちに大崩れするとは限らない。財政拡張が抑えられれば長期金利は緩やかに低下し、ドルもやや弱含む可能性がある。一方、議会調査や訴訟が続き、政策の予見可能性は低下する。
別のシナリオとして、本予算や債務上限をめぐる対立が激化し、政府閉鎖や米国債への不安につながる可能性もある。さらに低確率ながら、イラン戦争の再拡大、米中休戦の破綻と台湾危機、AI投資ブームの急減速が重なれば、日本企業への影響は一段と大きくなる。
福岡・九州企業が今できること
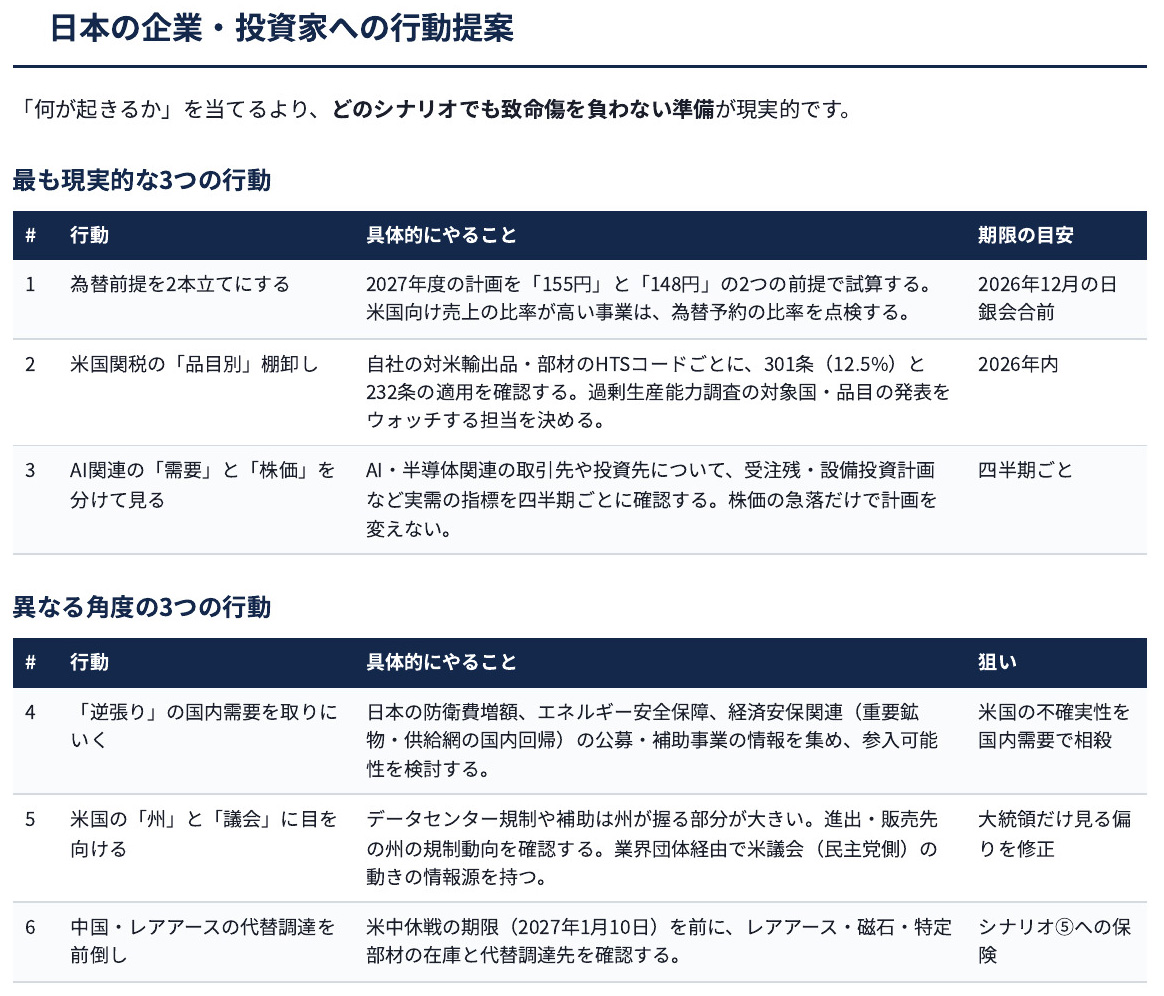
世界情勢を正確に当て続けることは難しい。企業経営では、どのシナリオでも致命傷を負わない準備のほうが重要になる。
まず、27年度の為替前提を複数用意する。次に、対米輸出品の関税を品目別に確認する。AI関連では株価と実際の受注を分けて見る。そして、中国依存の重要部材について代替調達先を確認する。
国内需要にも目を向けたい。防衛費増額、エネルギー安全保障、重要鉱物、供給網の国内回帰など、米国の不確実性によって逆に国内投資が増える分野もある。
福岡・九州企業が見るべき節目
世界情勢をすべて追う必要はない。企業経営に直結する節目を絞る方がよい。
26年12月にはFOMCと日銀会合があり、12月11日には米政府資金の期限を迎える。27年1月10日には米中貿易休戦が期限を迎え、同年中には米国の債務上限問題が浮上する可能性がある。原油では、ブレントが100ドルを下回るか、110ドルを超えるかが1つの目安となる。
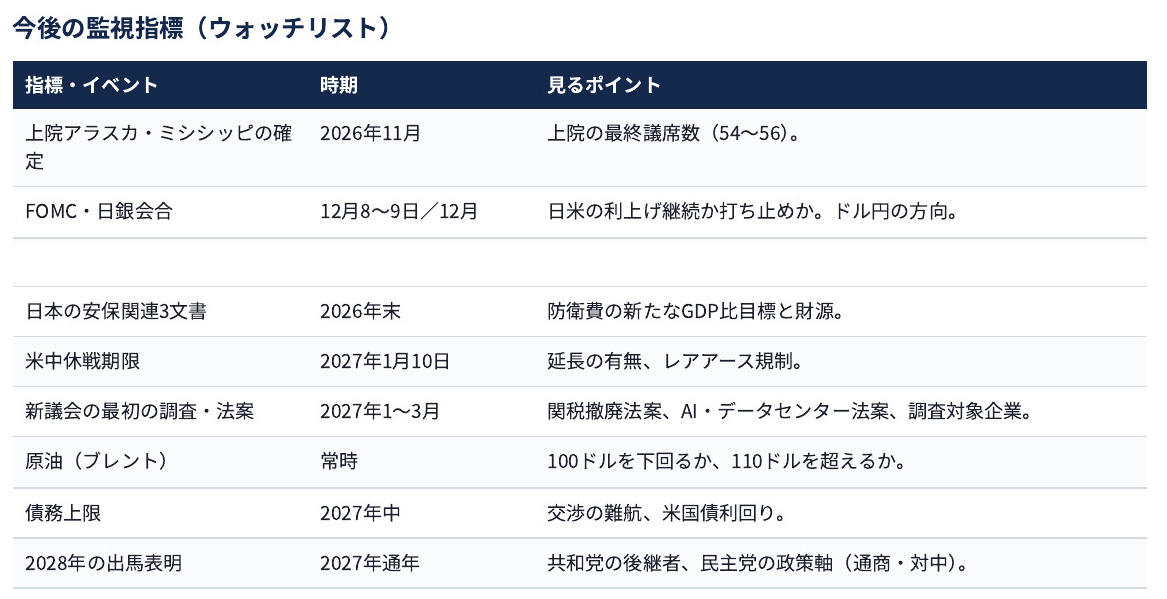
米中間選挙後の2年間は、「民主党議会になったからトランプ政策が止まる」期間ではない。むしろ立法が止まり、大統領が関税・外交・制裁など単独で使える権限へ傾くことで、企業にとっては政策の方向が読みにくくなる2年間だ。
予測を当てることより、円高でも円安でも、原油高でも原油安でも、米中休戦が続いても破綻しても致命傷を負わない経営体制をつくる。その準備の差が、27年以降の企業収益を左右する。
【Hayate Kirishima】
関連記事