
GPUは誰の手に渡ったのか~NVIDIA創業者辞任が暴いた「AI半導体の抜け道」(後)


「登記上の国」から「実質的な支配」へ
規制当局も、この構造に対応する方向へ動いている。
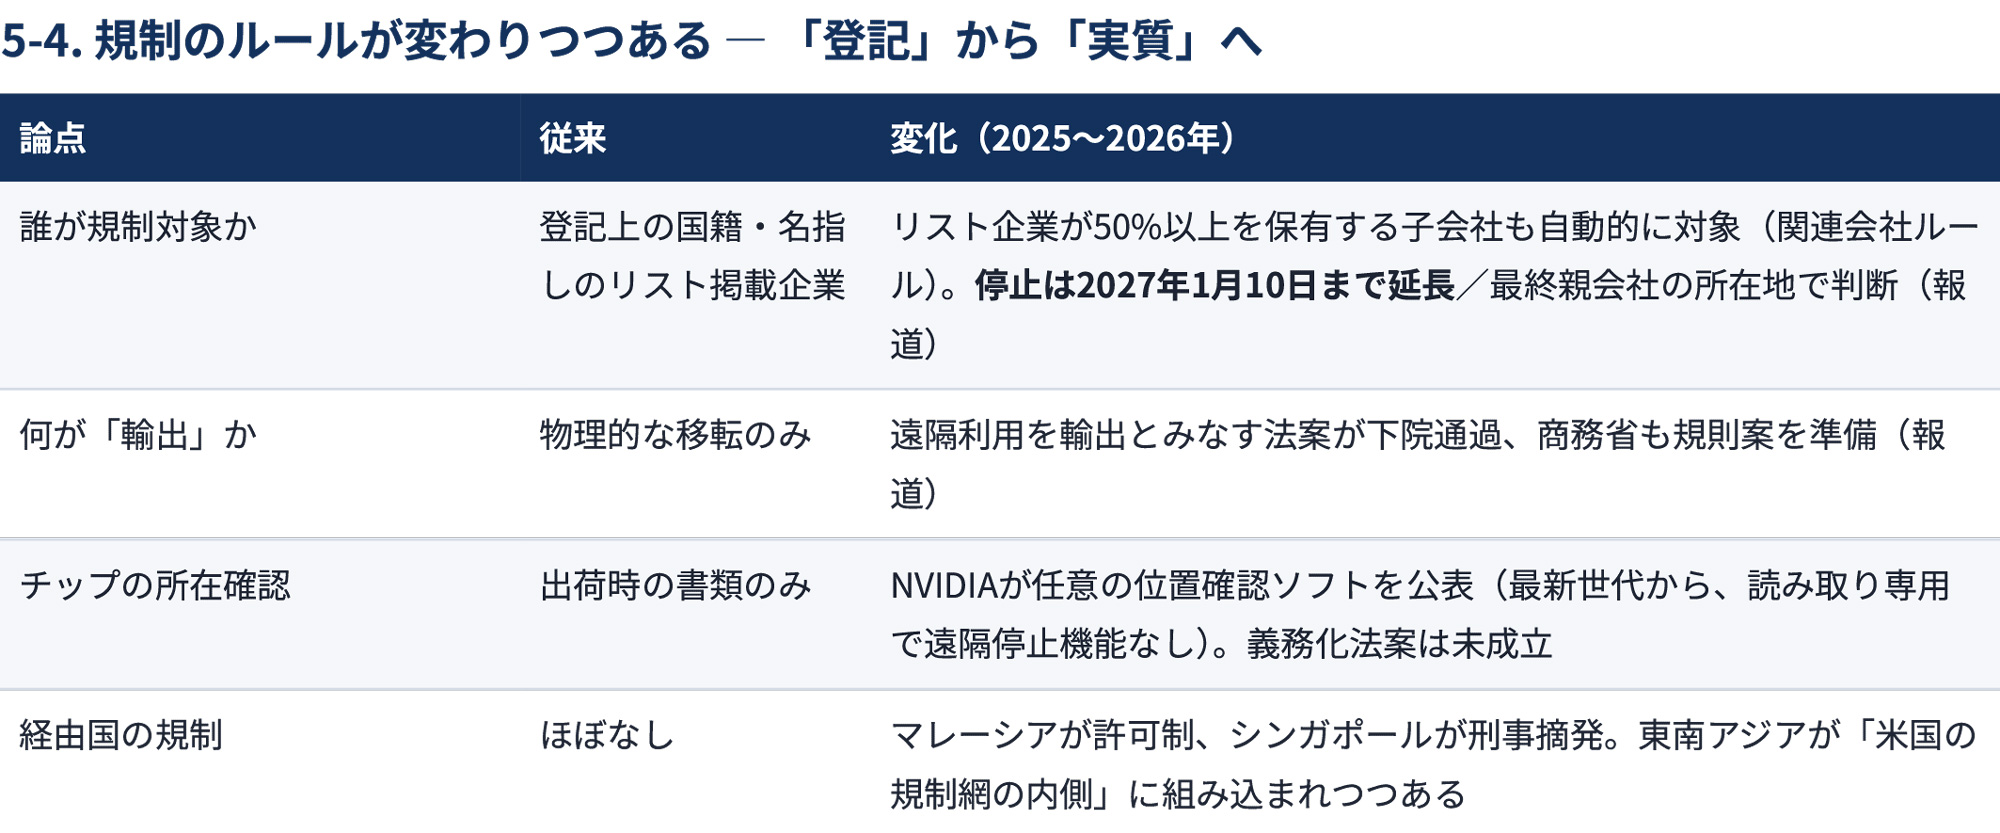
これまでの輸出管理は、規制リストに掲載された企業や登記上の国籍を中心に判断する仕組みだった。だが、2025~26年には、リスト企業が50%以上を保有する子会社も自動的に規制対象とする「関連会社ルール」や、最終親会社の所在地を重視する考え方が示されるようになった。
遠隔利用についても、物理的な移転だけでなくクラウド越しの利用を輸出とみなす方向で議論が進む。チップの位置確認では、NVIDIAが最新世代向けに任意の位置確認ソフトを公表した。マレーシアやシンガポールでも規制・摘発が進み、東南アジアそのものが米国の輸出管理網の内側へ組み込まれつつある。
中国は「量」で自給、最先端ではなお依存
では、そもそも中国は米国製AIチップをどこまで必要としているのか。
IDCの26年上期の中国データセンター向けAIチップ市場では、NVIDIAが34%、ファーウェイが28%とされる。NVIDIAは前年同期から大きくシェアを落とし、中国側では国産化が急速に進んでいる。
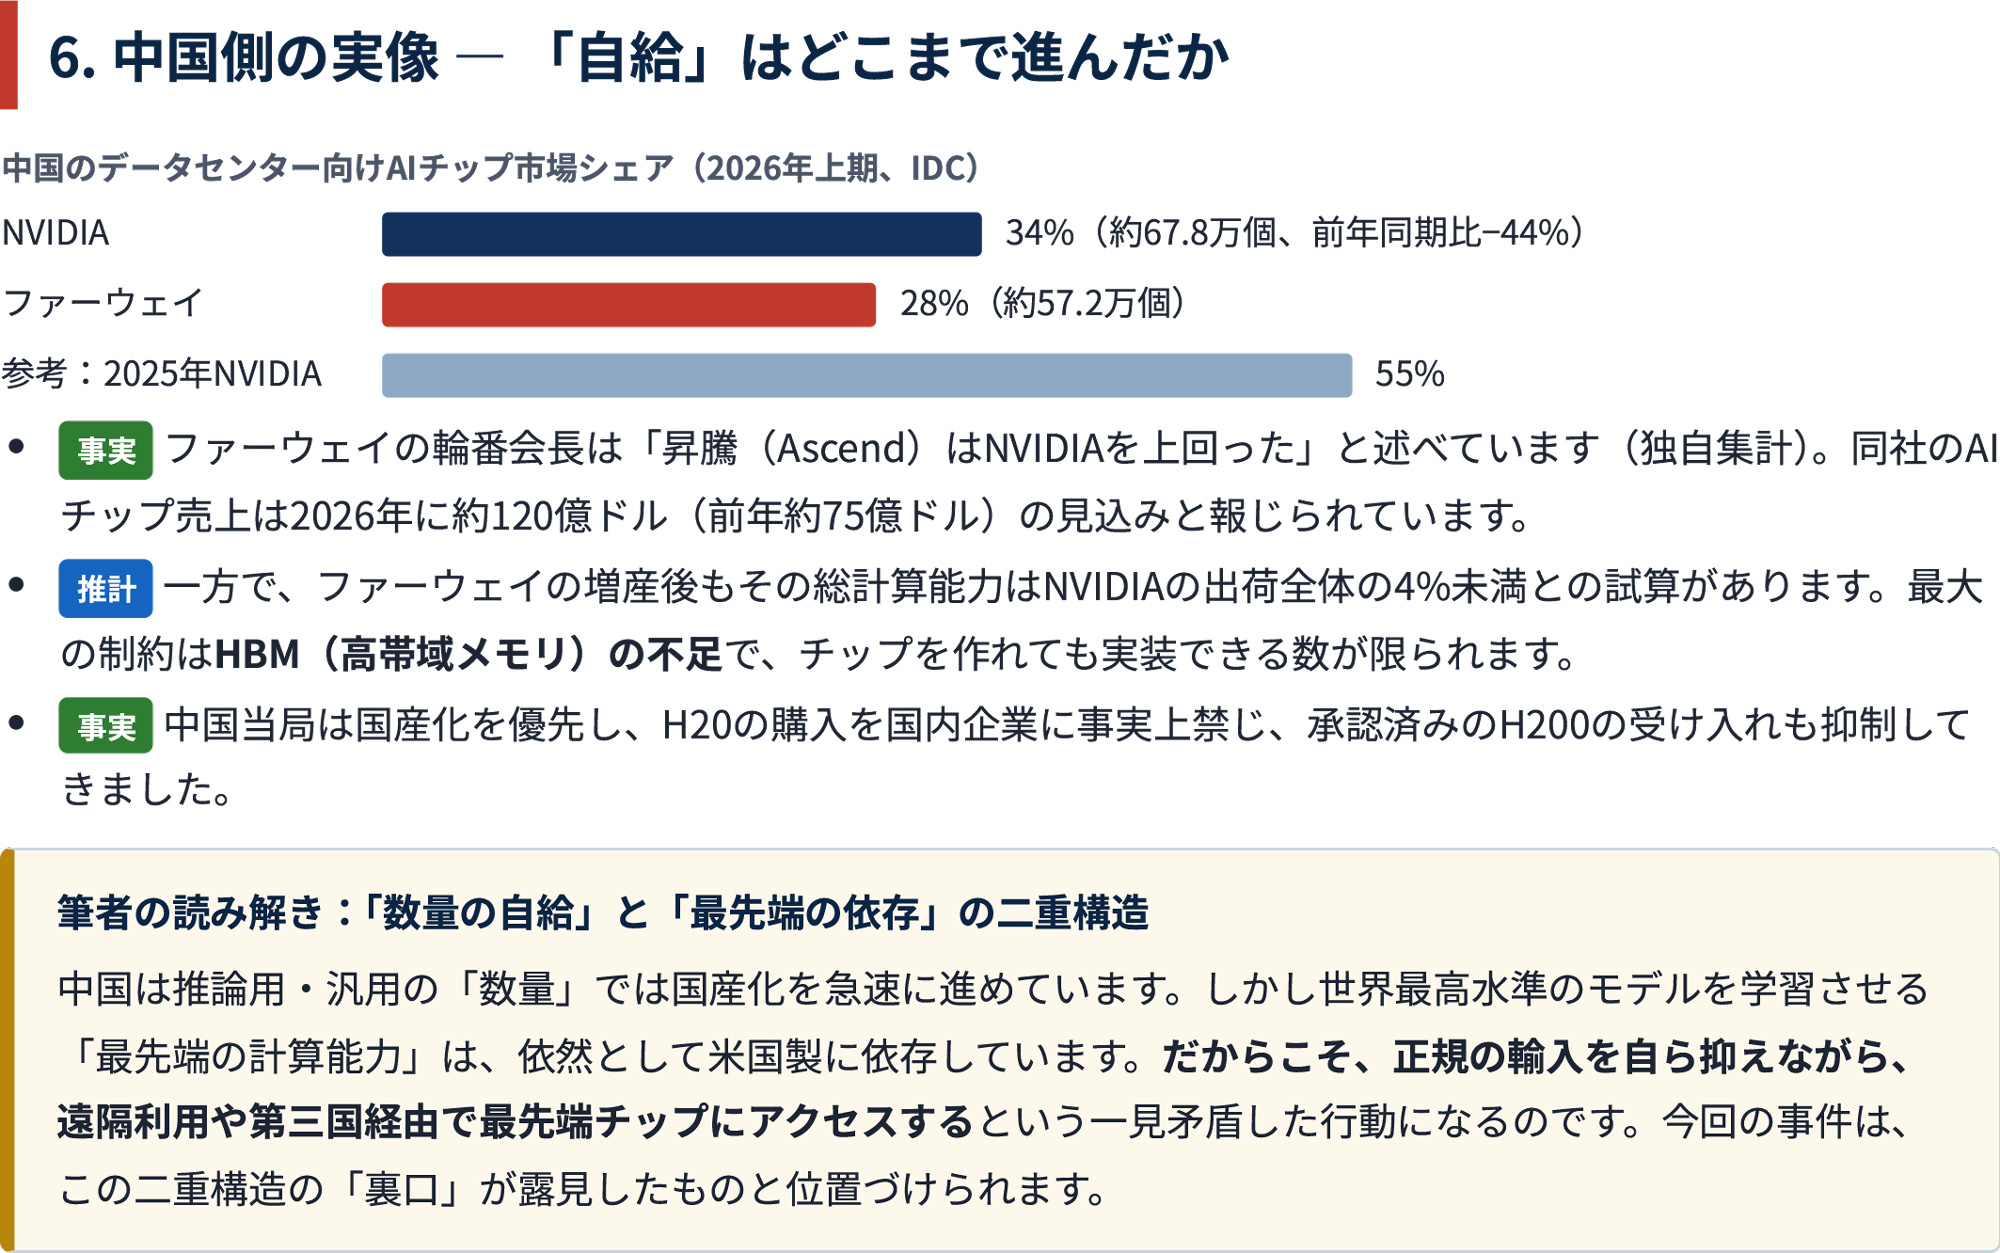
ただし、数量シェアと最先端の計算能力は同じではない。ファーウェイのAIチップ増産後も、総計算能力ではNVIDIAの出荷全体の4%未満にとどまるとの試算がある。中国側では高帯域メモリ(HBM)の不足も大きな制約となっている。
中国当局は国産化を優先し、NVIDIAのH20購入を国内企業に事実上抑制し、承認済みH200の受け入れも抑えてきた。一方、世界最高水準のモデル学習では、依然として米国製の最先端GPUへのアクセスが重要になる。
その結果、中国は汎用・推論向けの「量」では自給を進めながら、最先端の学習能力では第三国経由や遠隔利用でNVIDIA製GPUへアクセスするという二重構造を抱える。今回の問題は、その裏側を露出させたものとみることができる。
研究では中国、産業の要所では米国陣営
米中の技術覇権を単純に「どちらが勝っているか」で判断するのも難しい。
豪州戦略政策研究所の調査では、64の重要技術のうち、中国が被引用数上位10%の論文シェアで57分野の首位に立ち、米国は7分野だった。03~07年には米国が60分野、中国が3分野だったことを考えれば、研究面では中国が急速に優位を広げている。
しかし、研究成果がそのまま産業支配力になるわけではない。
AIチップ設計ではNVIDIAやAMD、ソフトウェア基盤ではCUDA、最先端製造ではTSMC、露光装置ではASML、高帯域メモリではSK hynix、サムスン、Micronが主要な要所を握る。材料や製造装置では日本企業も重要な位置にいる。
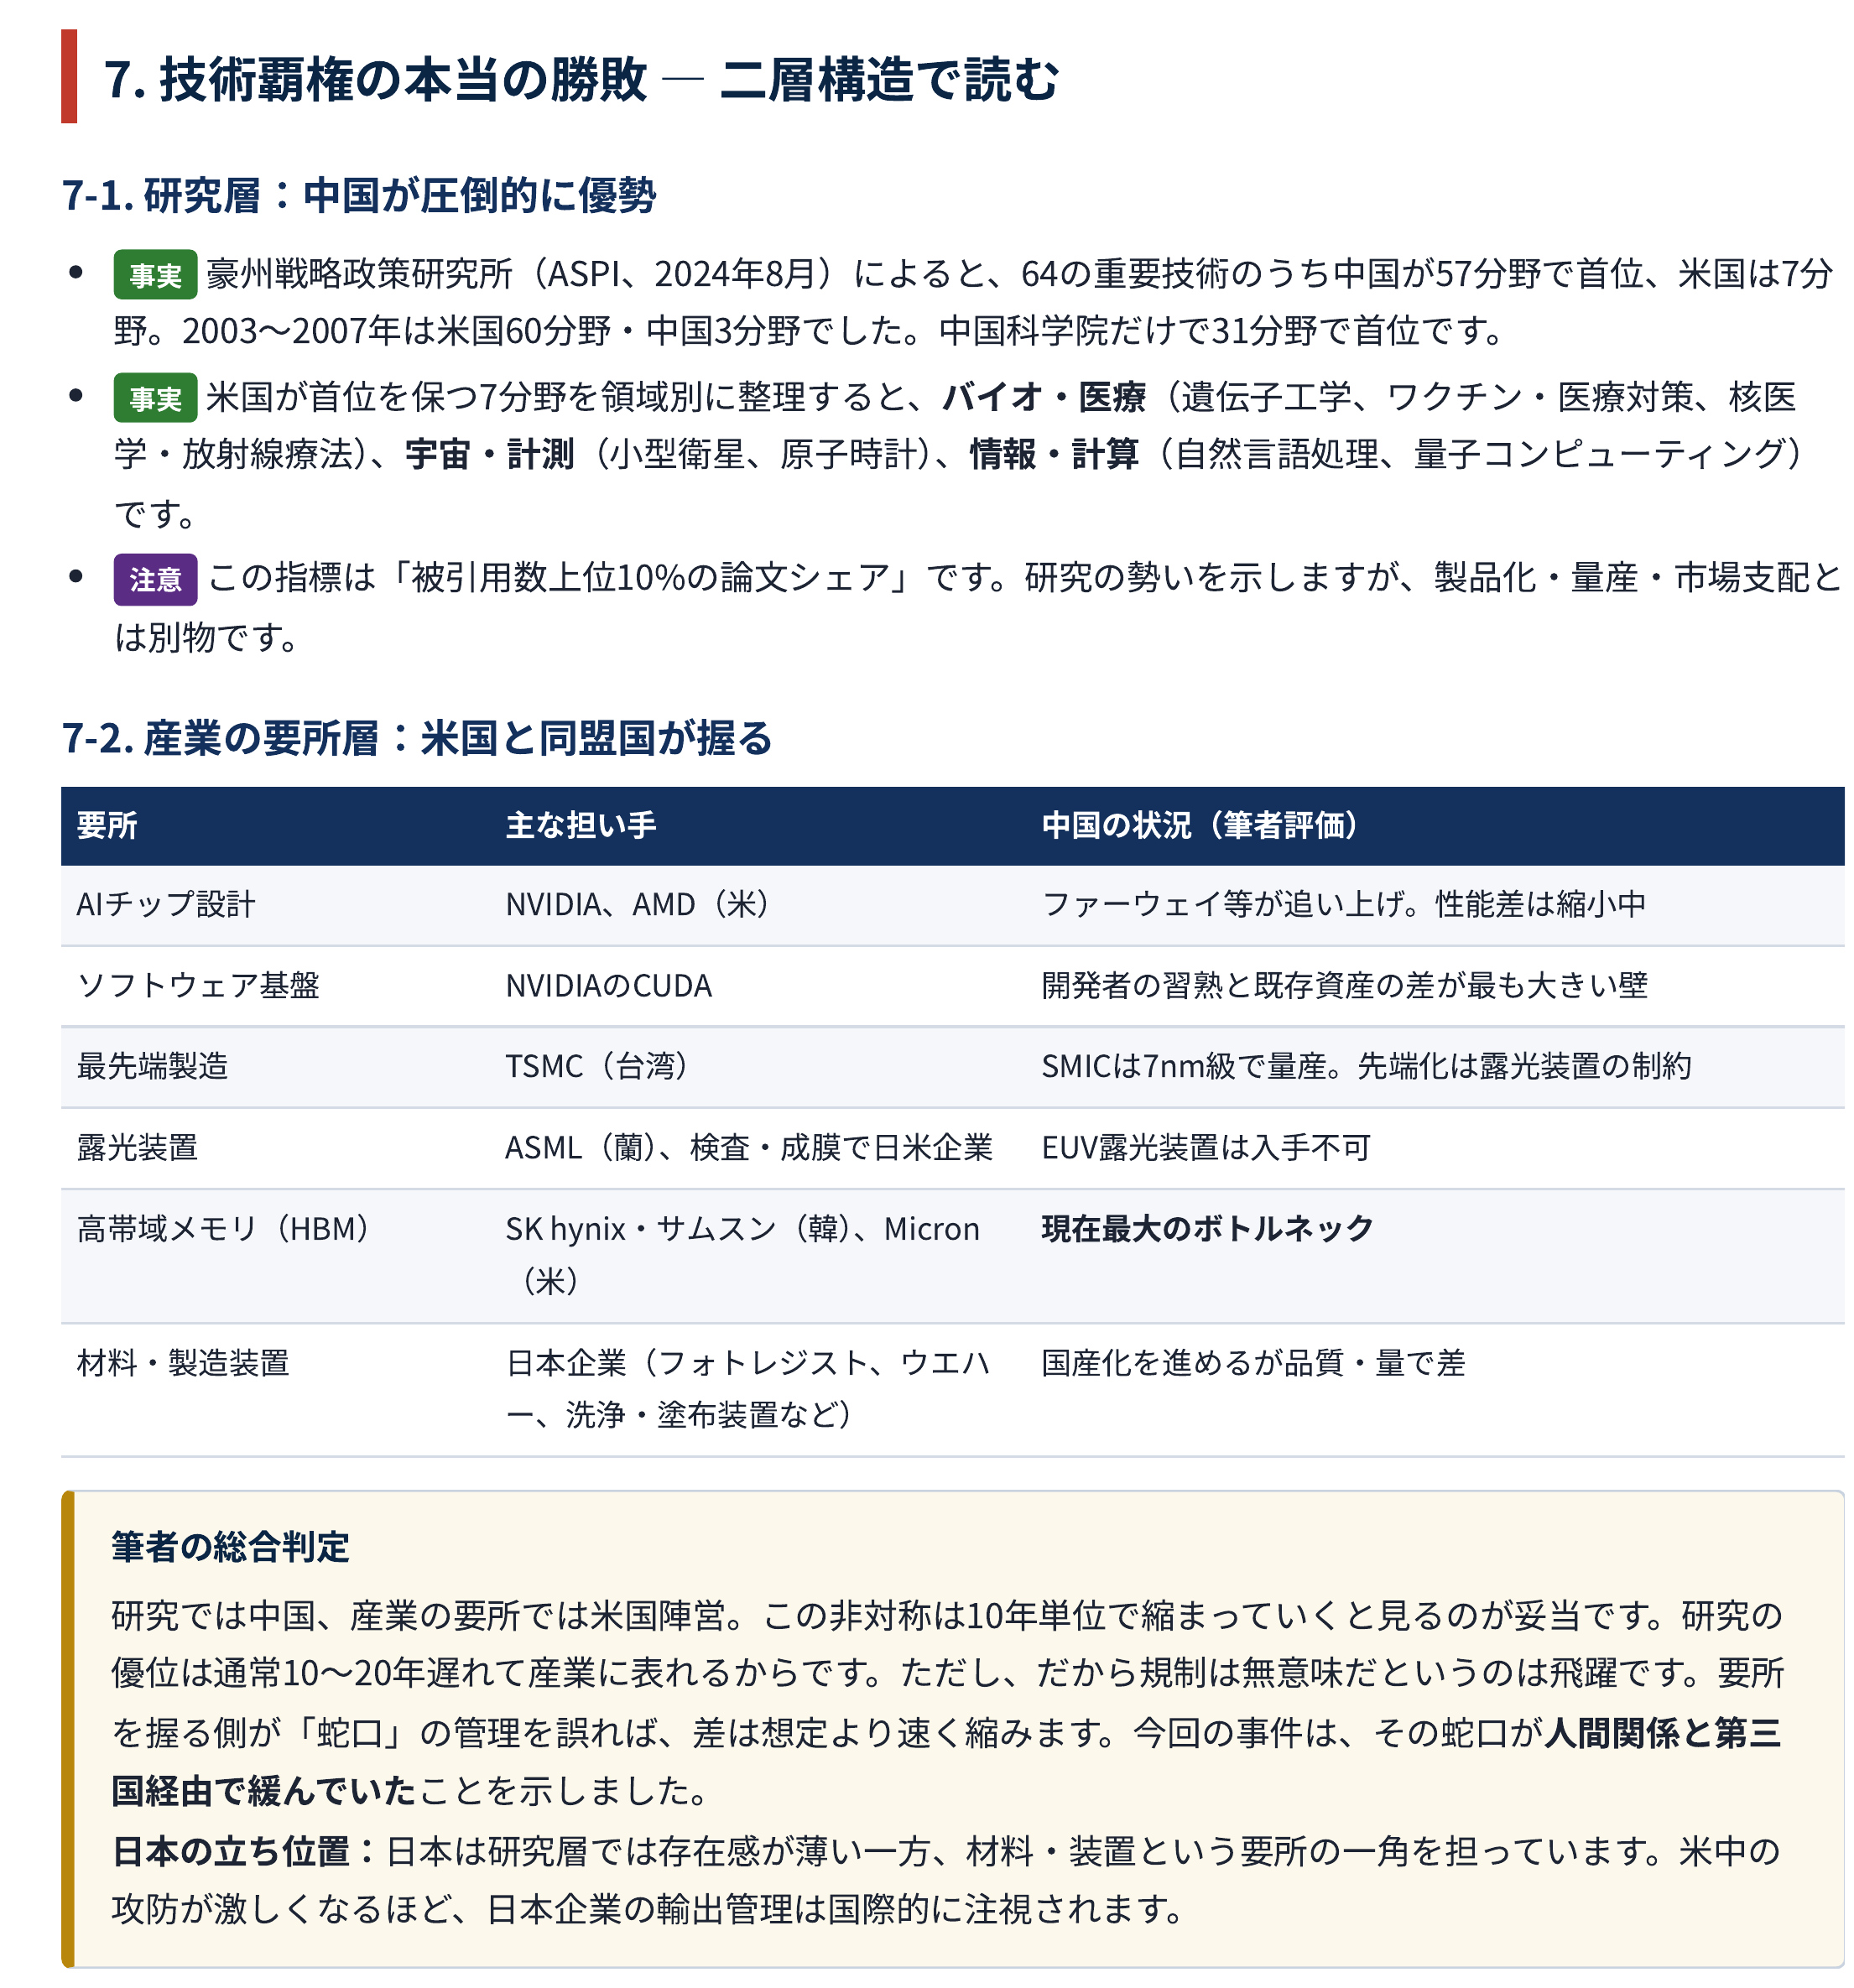
研究では中国が優勢でも、産業のチョークポイントは米国と同盟国が握る。この非対称は短期には続く可能性がある。ただし、要所を握る側が輸出管理や販売管理を誤れば、その差は想定より早く縮まる。第三国や遠隔利用を通じた「蛇口」の管理が、技術覇権そのものを左右する。
日本は研究論文の競争では存在感が薄い一方、フォトレジスト、ウエハー、洗浄・塗布装置など材料・装置という要所に関わる。米中対立が深まるほど、日本企業の輸出管理も国際的な監視対象になりやすい。
NVIDIAに現実化したキーマンリスク
今回の問題は、NVIDIA自身の経営体制にも大きな変化をもたらした。
フアン氏は1993年の創業以来33年間、ただ1人のCEOだった。直属の部下は約60人というフラットな組織で、重要な判断が創業者1人に集中していた。同社はSEC提出書類で後継計画の不備をリスクとして開示していたが、後継者を公表していなかった。
辞任後は、2013年からCFOを務めるコレット・クレス氏がCFO兼務で暫定CEOとなり、1993年から取締役を務めるハーベイ・ジョーンズ氏が初の取締役会議長に就いた。恒久CEOは社内外から探すとしている。
法的には、取締役会の独立調査、FBIの調査、商務省によるMegaspeed関連調査、シンガポール当局の調査、株主集団訴訟、米議会の追及が並行する。なかでも、NVIDIA自身の輸出許可手続きや販売管理に問題が及ぶかどうかが重要になる。
市場では、10月6日に約5.77兆ドルだった時価総額が11月10日には約4.07兆ドルまで低下した。一方、業績は依然として強く、26年5~7月期の売上高は962億ドル、11月17日発表予定の8~10月期会社予想は1,080億ドルだった。
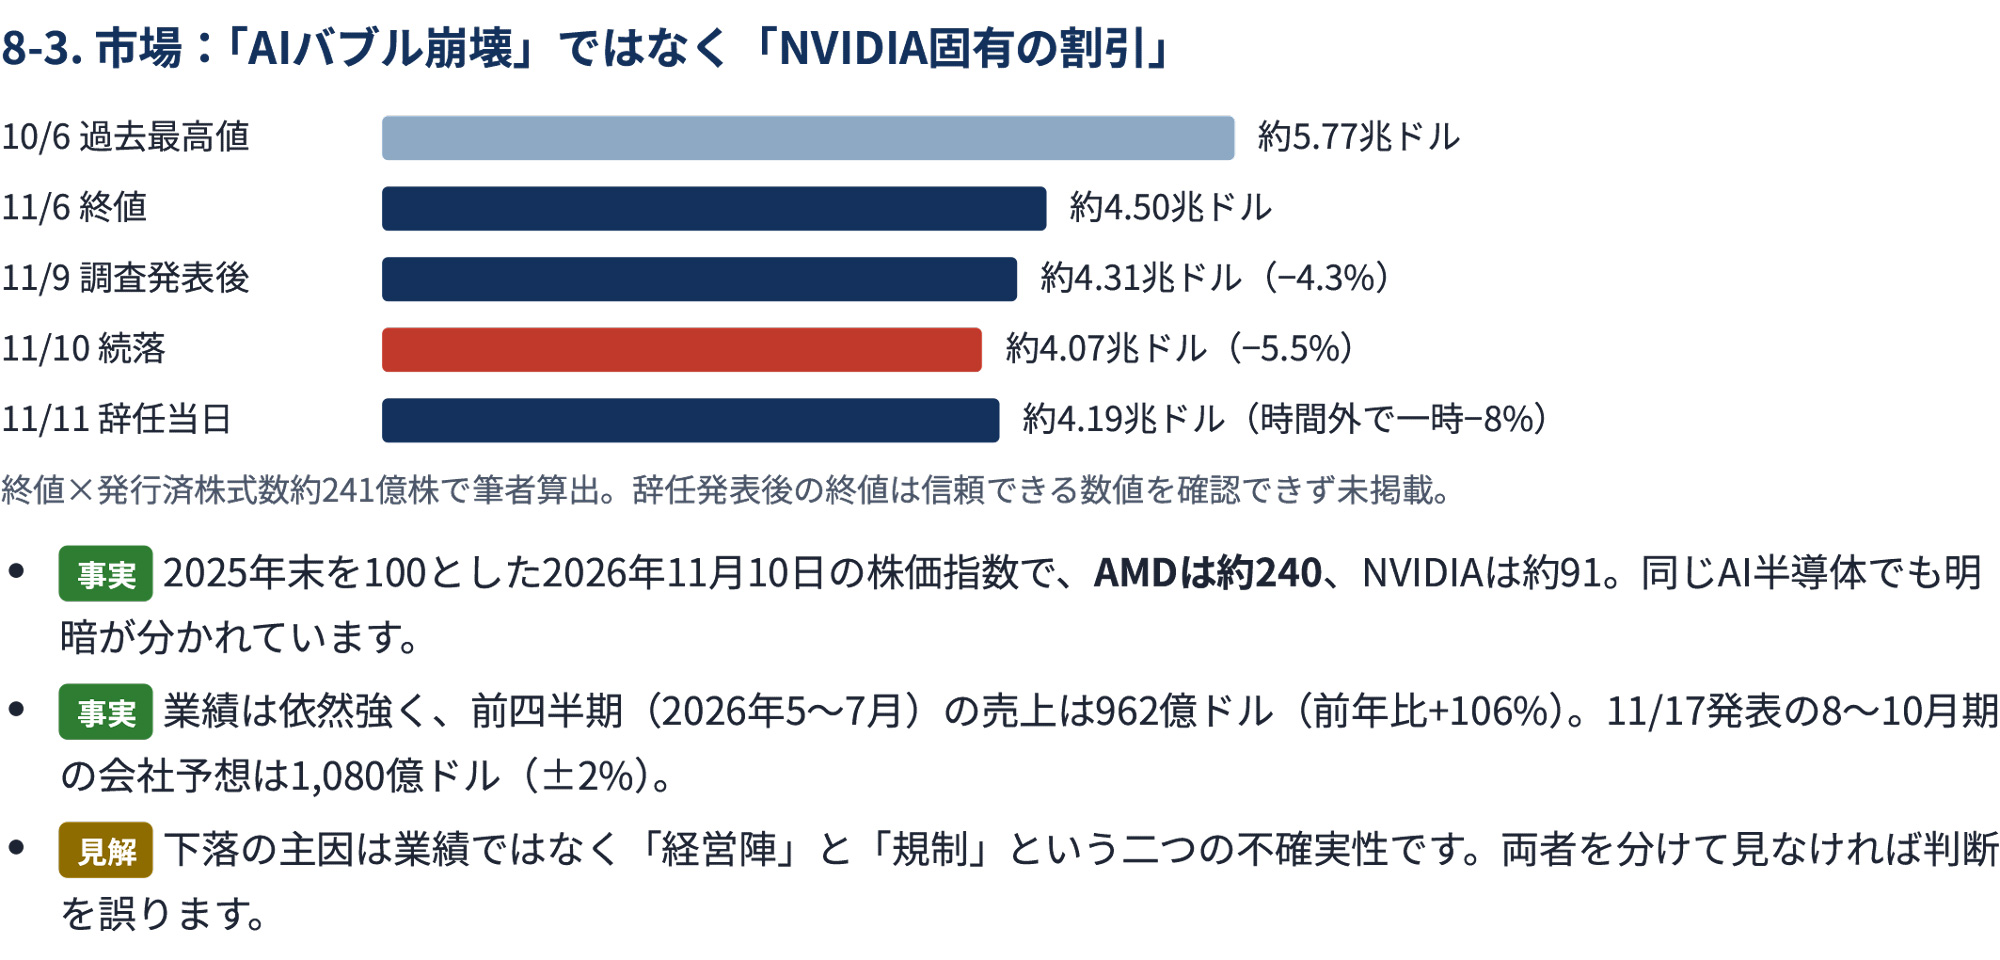
同じAI半導体企業でもAMDの株価は大きく上昇しており、今回の下落は「AIバブル全体」の問題というより、NVIDIA固有の経営陣リスクと規制リスクとして捉えられている。
今後6~12カ月、焦点は規制と企業統治
今後の基本シナリオは、遠隔利用規制や位置確認が段階的に導入され、中国向けH200販売が事実上凍結する一方、世界のAI需要自体は続き、NVIDIAの事業は成長を維持するというものだ。ただし、恒久CEOが決まるまで株価の上値は重くなる可能性がある。
早期収束のシナリオでは、独立調査で会社ぐるみの違反が確認されず、実績のある恒久CEOが早期に就任し、ガバナンス改善が評価される。
反対に、会社として輸出管理違反が認定された場合、多額の制裁金や輸出特権の制限につながり、主要顧客がAMDや自社開発チップへ調達を分散する可能性がある。
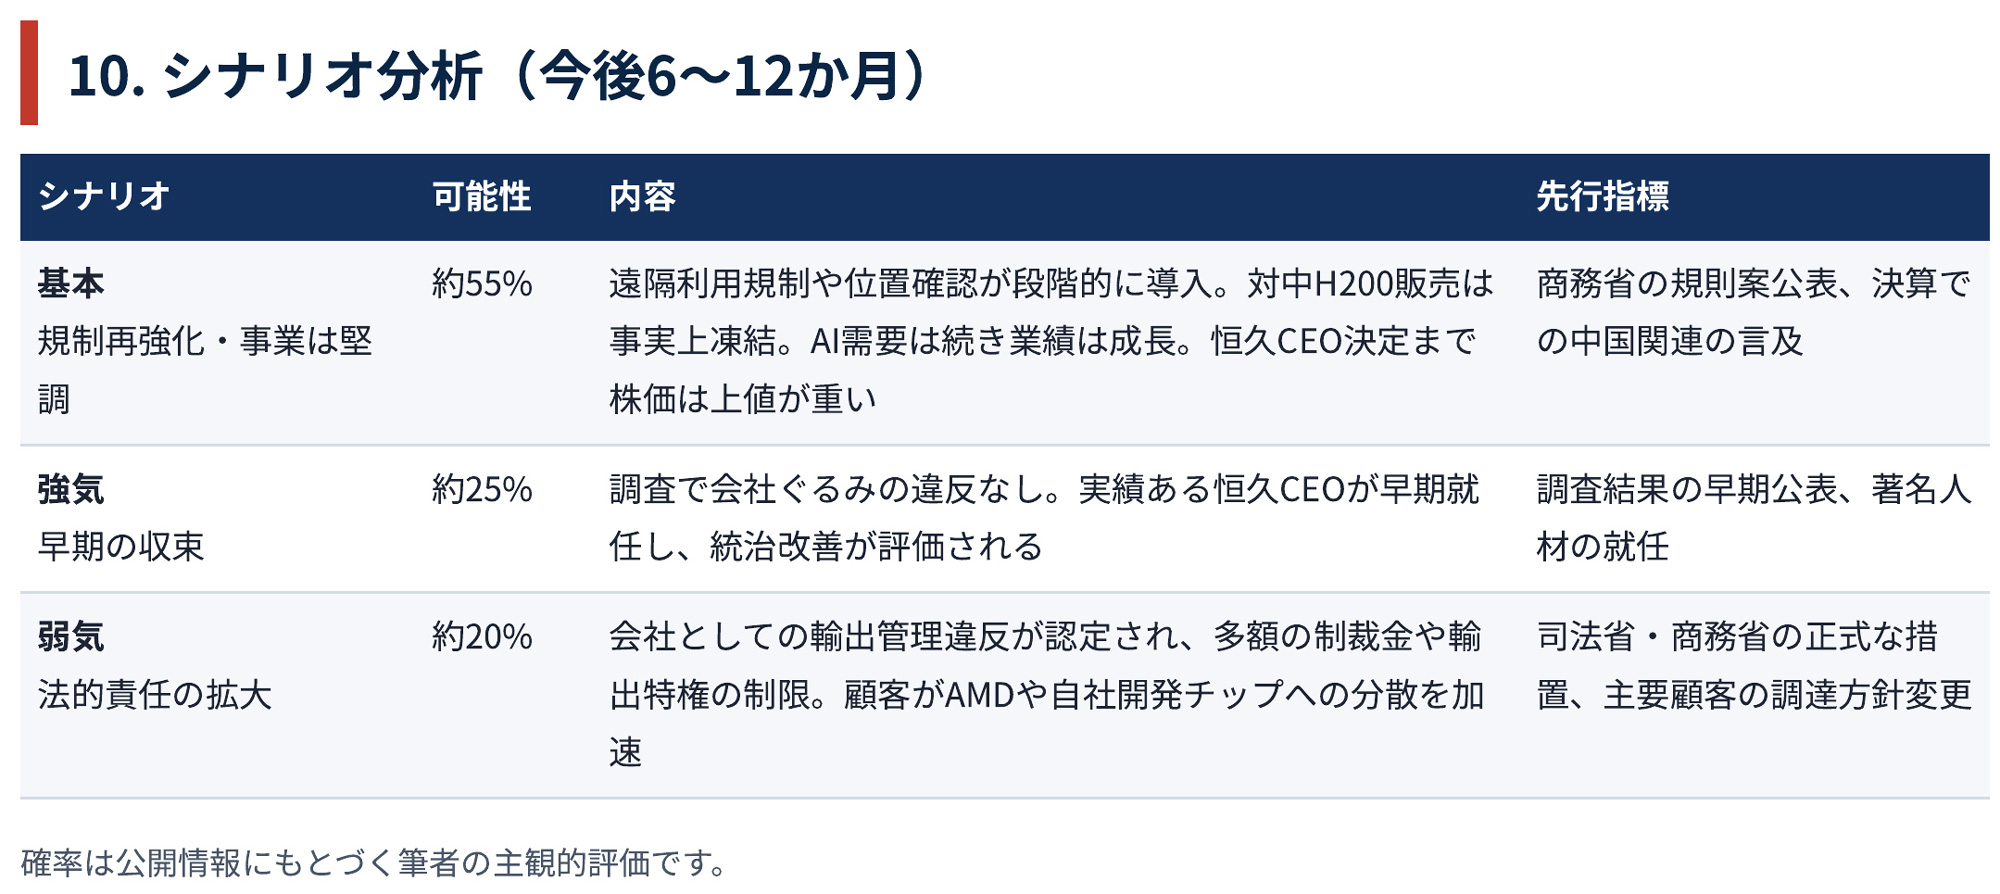
これらの確率は元資料の分析者による主観的な評価で、統計的予測ではない。
日本企業に突きつけられる「本当の相手」の確認
今回の問題から日本企業が受け取るべき教訓は、「書類上の取引相手」と「実際の最終需要者」を分けて考えることだ。
取引先審査では、株主名簿や登記上の所在地だけでなく、役員の経歴や兼職、関連会社、送金元、納入先施設が実在するか、その設備規模と発注量が釣り合うかまで確認する必要がある。米国製の技術や部品を含む製品については、日本の外為法だけでなくEARの再輸出規制が関係する場合もある。
また、米国の関連会社ルールの停止期限は27年1月10日とされている。停止は撤回ではなく延長であり、発効した場合は規制リスト企業の子会社や孫会社まで許可が必要になる可能性がある。取引先の資本系列を事前に洗い出す必要性は高い。
さらに、企業がAIを利用する場合にも「計算資源の地政学」が調達リスクになる。利用するクラウドやGPU貸出事業者がどの国にあり、誰が支配しているのか。遠隔利用規制が強化されれば、安価だから選んだ海外GPUサービスが突然利用できなくなる可能性もある。
東南アジアとの取引そのものを避ける必要はない。同地域は成長市場であり、シンガポール、マレーシア、タイの商社やデータセンターとの取引には今後も機会がある。ただし、これまでより取引先の実質支配者や最終需要者を確認する「厚み」が求められる。
AI半導体の米中覇権争いは、単にチップ性能を競う戦いではない。誰がGPUを設計し、誰が製造し、誰が材料や装置を供給するかだけでなく、最終的に誰の手に渡り、誰がその計算能力を使うのかを管理できるかという競争になっている。
規制の穴を塞ぐ側と、その穴を使って最先端計算能力へアクセスしようとする側。その攻防のなかで、日本企業もまた「売った後まで見える取引管理」を求められる時代に入っている。
(了)
【Hayate Kirishima】
関連記事